RedotPay : Carte crypto & Pay

Captures d’écran
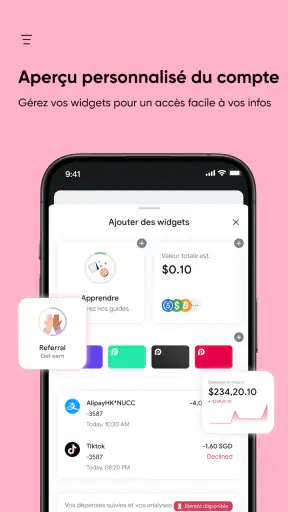
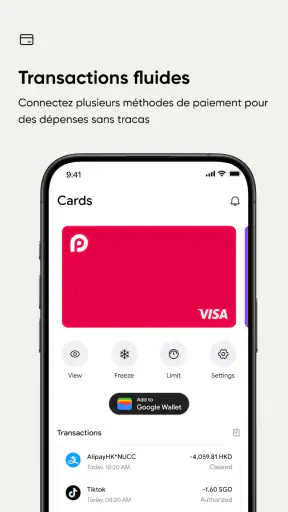
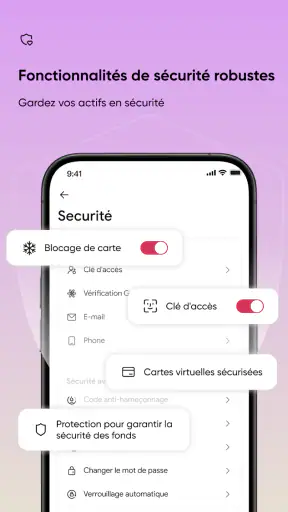
Détails
- Note
- 172.00 avis
- Version
- 3.13.1
- Développeur
- Red Dot Technology Limited
Analyse par Norviv
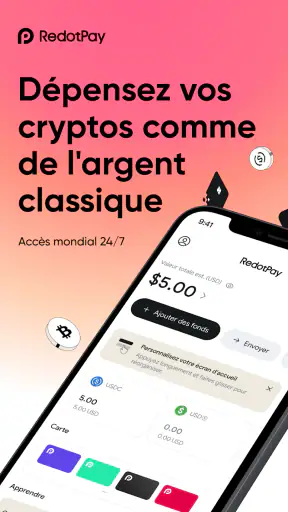
J’ai abordé RedotPay comme un outil financier à tester dans la durée, pas comme une simple application à ouvrir une fois pour regarder son solde. Son idée est claire : utiliser ses cryptomonnaies pour payer, les conserver dans un portefeuille, les échanger ou les envoyer depuis le même espace. Cette promesse peut être séduisante pendant la première semaine, surtout si vous cherchez à rendre vos actifs numériques plus pratiques au quotidien. La vraie question est toutefois plus exigeante : l’application mérite-t-elle une place permanente sur votre téléphone une fois la curiosité passée ?
Développée par Red Dot Technology Limited, cette application gratuite appartient à la catégorie finance. Elle s’adresse à des utilisateurs qui veulent relier l’univers des cryptomonnaies à des usages plus concrets, plutôt qu’à des personnes qui se contentent de suivre les cours. Elle affiche une moyenne de 4,8 sur les plateformes de téléchargement, avec environ 73 000 évaluations, et a dépassé les 5 millions d’installations. Ces chiffres montrent une adoption importante, mais ils ne remplacent pas une vérification personnelle : avec un portefeuille crypto, la facilité d’utilisation ne doit jamais faire oublier la valeur réellement manipulée.
Une première semaine convaincante, mais qui demande de la méthode
La première impression est celle d’un service qui veut réduire la distance entre une crypto détenue dans un portefeuille et une dépense réelle. Pour quelqu’un qui possède déjà des actifs numériques, le parcours paraît plus naturel que dans une solution conçue uniquement pour l’achat ou la spéculation. Je trouve particulièrement intéressant le fait de pouvoir réfléchir en termes d’usage : envoyer une somme, la convertir, la conserver, puis éventuellement l’utiliser pour payer, au lieu de regarder séparément plusieurs applications.
Cette approche change aussi la manière dont on évalue l’application. Un portefeuille classique peut suffire si votre objectif est uniquement de conserver vos actifs. Une plateforme d’échange peut être plus adaptée si vous réalisez régulièrement des opérations de marché. RedotPay prend une position intermédiaire, avec une orientation plus pratique. Son intérêt augmente donc lorsque la crypto doit servir à quelque chose de précis : régler une dépense, transférer une somme ou organiser plusieurs actifs dans un même environnement.
Je conseille de commencer par une petite somme et par une opération facile à contrôler. Cela permet de comprendre l’organisation de l’application sans transformer le premier essai en test financier risqué. Avant d’envoyer des fonds, je vérifie toujours l’actif sélectionné, le réseau utilisé et l’adresse de destination. Cette discipline est encore plus importante dans une interface qui cherche à rendre les opérations rapides : la rapidité est agréable, mais elle peut aussi réduire le temps consacré à la relecture.
La mention d’un portefeuille sûr dans la présentation peut rassurer, mais je ne la prends pas comme une raison de relâcher mes habitudes. Je protège l’accès à mon téléphone, j’évite de conserver plus que nécessaire dans une application de paiement et je traite chaque transfert comme une opération irréversible jusqu’à preuve du contraire. Le meilleur usage de RedotPay commence par une petite réserve dédiée aux dépenses, pas par le déplacement de toute son épargne crypto.
Le bon scénario pour découvrir l’application
Imaginez une personne qui reçoit une somme en cryptomonnaie et souhaite en utiliser une partie pour des dépenses courantes. Avec une solution classique, elle peut devoir passer par un portefeuille, une plateforme d’échange, puis un moyen de paiement séparé. RedotPay devient intéressante lorsqu’elle rassemble ces étapes dans une expérience plus cohérente. L’utilisateur peut garder une réserve destinée aux paiements, envoyer une autre partie à un proche et échanger le reste selon ses besoins.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Dans ce scénario, je ne chercherais pas à remplacer entièrement mes comptes bancaires. Je considérerais plutôt l’application comme une poche financière spécialisée. Cette séparation est utile : elle évite de mélanger le budget quotidien, l’épargne et les actifs plus spéculatifs. Elle rend aussi plus facile le suivi mental de ce qui peut être dépensé immédiatement et de ce qui doit rester investi.
Un autre cas concret concerne un transfert ponctuel. Si un proche accepte les cryptomonnaies, le portefeuille peut servir de point de départ et d’arrivée sans multiplier les outils. Là encore, je recommande de faire un premier envoi réduit, puis de confirmer que le destinataire a bien reçu la somme avant de répéter l’opération. Ce n’est pas une faiblesse propre à l’application : c’est une précaution essentielle dès qu’une erreur d’adresse ou de réseau peut être coûteuse.
Ce que je vérifierais avant de lui confier un usage régulier
La première semaine doit servir à répondre à des questions très concrètes. Est-ce que je retrouve rapidement mon solde ? Est-ce que les actions d’envoi et d’échange sont compréhensibles avant la confirmation ? Est-ce que je peux distinguer sans hésitation l’argent réservé aux dépenses du reste de mes actifs ? Une application financière peut être agréable au premier regard et devenir pénible si chaque opération demande de chercher son chemin.
Je prendrais également le temps d’observer les étapes de confirmation. Dans la crypto, le montant affiché n’est pas le seul élément important : l’actif, le réseau, le destinataire et les éventuels frais comptent tout autant. Une interface vraiment utile ne doit pas seulement aller vite ; elle doit aider à éviter une mauvaise décision. Si je sens que l’écran pousse davantage à confirmer qu’à vérifier, je ralentis volontairement mon usage.
La version actuelle est la 3.13.1 et l’application fonctionne à partir d’Android 7.0. Cela la rend accessible à de nombreux appareils encore utilisés, mais je garderais tout de même mon téléphone à jour lorsque c’est possible. Pour une application qui touche à des fonds, la compatibilité minimale ne doit pas être confondue avec la meilleure situation de sécurité. Un appareil ancien, mal protégé ou partagé avec d’autres personnes peut annuler une partie des précautions prises dans l’application.
Après un mois, la valeur dépend de la routine
Au bout d’un mois, l’effet de nouveauté disparaît. C’est à ce moment que RedotPay doit prouver qu’elle apporte autre chose qu’un portefeuille supplémentaire. Dans mon usage, sa valeur durable repose sur la possibilité de créer une routine simple : conserver une somme limitée, l’utiliser pour des paiements ou des transferts prévus, puis réapprovisionner cette réserve lorsque cela devient nécessaire.
Cette logique fonctionne mieux pour les personnes qui ont déjà une raison régulière d’utiliser leurs cryptomonnaies. Si vous ne faites qu’observer les cours de temps en temps, l’application risque de rester inactive. Dans ce cas, une plateforme d’échange avec de bons outils de suivi ou un portefeuille orienté conservation peut être plus logique. RedotPay gagne sa place lorsque son rôle est répété, pas lorsqu’elle est installée uniquement parce que le sujet crypto est à la mode.
J’apprécie l’idée de séparer les usages par enveloppes mentales. Une réserve de paiement, un montant destiné aux transferts et une partie conservée à plus long terme ne devraient pas être gérés de la même manière. Même si l’application permet de réunir ces opérations, c’est à l’utilisateur de fixer ses limites. Je note dans mon budget la somme consacrée aux dépenses crypto et je ne considère jamais un solde numérique comme équivalent à de l’argent immédiatement disponible sans vérifier les conditions de l’opération.
Un outil pratique pour certains profils, pas une banque universelle
Pour un utilisateur habitué aux cryptomonnaies, l’intérêt est évident : l’application cherche à rapprocher la détention, l’échange, l’envoi et le paiement. Pour une personne qui découvre totalement cet univers, le vocabulaire et les conséquences des transactions peuvent rester intimidants. La gratuité facilite l’essai, mais elle ne supprime ni la volatilité, ni les risques d’erreur, ni la nécessité de comprendre ce que l’on valide.
Je la recommanderais à quelqu’un qui veut dépenser une part contrôlée de ses actifs numériques et qui accepte de vérifier chaque opération. Je serais plus réservé pour un débutant qui souhaite simplement acheter une crypto sans se soucier de la conservation ou pour une personne qui recherche un compte bancaire traditionnel avec des protections et des habitudes familières. Dans ces situations, une solution classique peut offrir une expérience plus prévisible.
Elle peut aussi convenir à un utilisateur qui voyage ou qui échange régulièrement des fonds dans un environnement où les cryptomonnaies sont déjà acceptées. Je resterais toutefois attentif à la conversion entre la valeur affichée et la valeur réellement dépensée. Le cours d’un actif peut changer entre le moment où l’on prépare une dépense et celui où elle est finalisée. Même sans entrer dans des calculs complexes, il est prudent de garder une marge et de ne pas utiliser la totalité d’une réserve pour un achat dont le montant doit rester stable.
Les habitudes qui rendent l’application plus fiable au quotidien
Après l’installation, je mettrais en place une routine courte mais constante. Je vérifie le destinataire avant chaque envoi, je garde une trace personnelle des opérations importantes et je ne laisse pas une réserve de paiement devenir une réserve d’épargne par accident. Cette dernière distinction est souvent négligée : un portefeuille utilisé pour des dépenses fréquentes n’a pas le même profil qu’un espace destiné à conserver longtemps.
Je conseille aussi de faire un contrôle mensuel. Je regarde quelles opérations ont réellement été utiles, lesquelles ont été abandonnées et si l’application m’évite vraiment de passer par plusieurs services. Si je continue à ouvrir d’autres outils pour comprendre mes conversions ou suivre mes actifs, le gain de simplicité est peut-être moins important que prévu. Cette vérification empêche l’accumulation d’applications financières qui se chevauchent.
Un conseil moins évident consiste à ne pas confondre centralisation et sauvegarde. Le fait de réunir plusieurs actions au même endroit peut améliorer le confort, mais cela rend aussi l’accès à cet espace plus important. Je conserve donc mes informations de récupération de manière prudente et séparée, sans les copier dans des notes ordinaires ou les partager avec un tiers. La simplicité de l’écran ne doit jamais conduire à simplifier la protection de l’accès.
La maintenance qui peut peser avec le temps
Une application financière reste utile seulement si l’utilisateur accepte une certaine maintenance. Il faut surveiller les mises à jour, maintenir le téléphone protégé, revoir les appareils connectés lorsque c’est pertinent et rester attentif aux demandes inhabituelles. Cette charge n’est pas forcément lourde, mais elle est réelle. Une application de paiement crypto ne peut pas être traitée comme un jeu que l’on ouvre puis que l’on oublie.
Je prévoirais également une solution de secours pour les dépenses importantes. Si une connexion, un téléphone ou une vérification bloque temporairement l’accès, je ne voudrais pas dépendre entièrement de cette application pour payer une facture urgente. RedotPay peut compléter mes moyens de paiement ; je ne lui confierais pas seule toute ma capacité financière quotidienne. Cette précaution répond à un principe simple : plus une application devient indispensable, plus une panne éventuelle devient pénible.
La maintenance concerne aussi la compréhension personnelle. Les actifs numériques évoluent, les pratiques changent et une opération que l’on jugeait claire au départ peut demander une nouvelle vérification après une mise à jour. Je relis les écrans de confirmation au lieu de supposer qu’ils fonctionnent exactement comme lors de ma première utilisation. Ce réflexe est particulièrement utile pour une application qui propose plusieurs actions financières dans un même espace.
Les sources de fatigue après la nouveauté
La première source de fatigue vient de la responsabilité supplémentaire. Une carte ou un compte bancaire traditionnel donne souvent des repères connus. Avec une application crypto, il faut comprendre ce que l’on détient, ce que l’on convertit et ce que l’on envoie. Pour un utilisateur peu motivé par ces détails, cette vigilance peut transformer une promesse de liberté en série de contrôles fatigants.
La deuxième concerne la volatilité. Même si l’application rend une dépense plus accessible, la valeur de la réserve peut varier. Cela complique la gestion d’un budget fixe. Je préfère donc affecter une somme limitée aux paiements et éviter d’y placer l’argent prévu pour le loyer, les charges ou une dépense indispensable. Si vous avez besoin d’un montant stable, le moyen de paiement habituel reste généralement plus confortable.
La troisième est le risque de multiplier les usages. Une seule application qui permet de conserver, échanger, envoyer et payer peut sembler idéale, mais cette polyvalence peut aussi encourager des décisions impulsives. Je trouve plus sain de décider à l’avance pourquoi une somme est présente dans le portefeuille. Sans règle personnelle, la facilité d’échange peut pousser à modifier son allocation trop souvent, simplement parce que l’action est disponible.
Enfin, l’expérience peut perdre de son intérêt si vos proches, vos commerçants ou vos services habituels n’acceptent pas ce mode de paiement. Une application ne peut pas créer à elle seule un usage régulier. Avant de lui donner une place permanente, je me demande si elle résout un problème que je rencontre vraiment. Si je ne l’utilise que pour consulter un solde, elle risque de devenir un doublon.
À qui je la conseillerais, et à qui je dirais d’attendre
Je la conseillerais à un utilisateur déjà familiarisé avec les cryptomonnaies, qui souhaite une passerelle plus directe entre ses actifs et certaines dépenses. Elle peut également intéresser une personne qui veut organiser un portefeuille séparé pour les paiements, à condition d’accepter les contrôles et les risques propres à ce type d’usage. Le fait qu’elle soit gratuite et classée PEGI 3 facilite l’accès général, mais l’absence de coût d’installation ne signifie pas que l’utilisation financière est sans conséquence.
Je dirais d’attendre à une personne qui ne sait pas encore distinguer un envoi crypto d’un paiement classique, qui ne veut pas vérifier les réseaux ou qui cherche une garantie de stabilité. Je la déconseillerais aussi comme unique solution pour les dépenses essentielles. Dans ces cas, une banque traditionnelle, un portefeuille dédié à la conservation ou une plateforme d’échange plus spécialisée peut mieux correspondre à l’objectif.
Le développeur Red Dot Technology Limited a positionné le produit autour d’un usage très concret, et c’est précisément sur ce terrain que je le juge. Je ne l’évalue pas comme un outil d’investissement complet ni comme un remplacement automatique de tous les services financiers. Sa réussite dépend de la clarté de votre besoin : payer avec une crypto, envoyer une somme ou gérer une réserve séparée. Plus votre objectif est précis, plus son intérêt est facile à mesurer.
Mon verdict sur sa place dans la durée
Après la curiosité initiale, RedotPay peut conserver une place utile si elle devient une habitude bien délimitée. Je l’utiliserais comme un portefeuille de dépenses crypto, avec une réserve modeste, des vérifications systématiques et un moyen de paiement de secours. Dans ce cadre, elle apporte une continuité intéressante entre la possession d’actifs numériques et leur utilisation concrète.
Je ne la garderais pas simplement parce qu’elle rassemble beaucoup d’actions au même endroit. La polyvalence n’a de valeur que si elle réduit réellement mes manipulations. Si je ne dépense pas en crypto, si je n’envoie jamais de fonds ou si je préfère conserver mes actifs sans les toucher, un outil plus spécialisé serait probablement plus adapté et moins exigeant.
Mon opinion finale est donc favorable, mais conditionnelle. RedotPay mérite une place durable pour l’utilisateur qui a un usage récurrent et maîtrisé des cryptomonnaies, pas pour celui qui cherche une solution magique à tous ses besoins financiers. Sa gratuité, son orientation vers le paiement et son approche réunissant portefeuille, échange et transfert rendent la découverte facile. La durée, elle, dépend de votre discipline : limiter les montants, vérifier chaque opération et revoir régulièrement son utilité.
Pour moi, c’est cette combinaison qui fait la différence entre une application installée par curiosité et un outil conservé sur le téléphone. Si vous avez déjà une réserve crypto destinée à des dépenses ou à des transferts, je pense qu’elle mérite un essai prudent. Si votre priorité est la stabilité, la simplicité bancaire ou la conservation à long terme sans opérations fréquentes, je choisirais une alternative plus spécialisée. Dans les deux cas, le bon choix ne vient pas du nombre d’installations, mais de la place réelle que l’application peut occuper dans votre routine.
Foire aux questions
01Qu’est-ce que RedotPay et à quoi sert cette application ?
RedotPay est une application financière conçue pour permettre aux utilisateurs de gérer et de dépenser leurs actifs numériques au quotidien. Elle propose notamment des services liés aux paiements en cryptomonnaies, à une carte de paiement et à la conversion de fonds. Avant de l’utiliser, il est important de vérifier les cryptomonnaies prises en charge, les pays éligibles et les conditions appliquées à chaque opération.
02Comment fonctionne la carte RedotPay pour effectuer des paiements ?
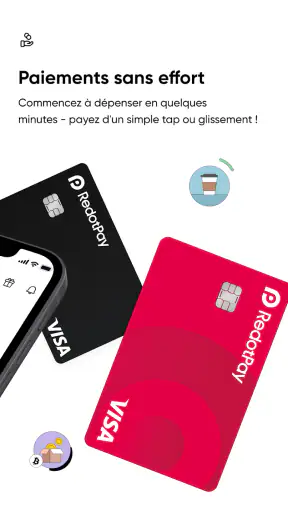
La carte RedotPay permet généralement de régler des achats auprès de commerçants acceptant le réseau de paiement associé, en utilisant le solde disponible sur le compte ou les actifs compatibles. Selon le fonctionnement du service, une conversion peut être réalisée au moment du paiement. Les utilisateurs doivent donc vérifier les frais, les taux de change, les plafonds et les éventuelles restrictions avant de commander ou d’utiliser la carte.
03RedotPay est-elle disponible dans tous les pays et faut-il effectuer une vérification d’identité ?
Non, les services RedotPay peuvent dépendre du pays de résidence et des réglementations locales. L’inscription peut nécessiter une vérification d’identité, avec la transmission d’informations personnelles et de documents officiels. Cette procédure vise à respecter les obligations réglementaires, mais elle peut prendre du temps et limiter certaines fonctionnalités. Consultez toujours les conditions d’éligibilité affichées dans l’application avant de créer un compte.
04Quels frais peuvent s’appliquer avec RedotPay ?
L’utilisation de RedotPay peut entraîner différents frais selon l’action réalisée : émission ou livraison de la carte, conversion de cryptomonnaies, retraits, paiements internationaux, rechargements ou transferts. Les montants peuvent également varier selon le pays, le réseau utilisé et le type de transaction. Avant de confirmer une opération, il est recommandé de consulter le récapitulatif des frais dans l’application afin d’éviter les mauvaises surprises.
05RedotPay est-elle suffisamment sécurisée pour stocker et utiliser des cryptomonnaies ?
RedotPay met généralement en place des mesures de sécurité comme la connexion protégée, la vérification d’identité, l’authentification supplémentaire et les notifications de transaction. Toutefois, aucune plateforme financière n’est totalement à l’abri d’une erreur, d’une fraude ou d’un piratage. Utilisez un mot de passe unique, activez toutes les protections disponibles, ne partagez jamais vos codes et vérifiez attentivement les adresses avant d’envoyer des fonds.


